Yapay Zekâ Dolandırıcılık Tespit Yazılımı Maliyeti: 5 Kalem, Açık Fiyatlar, Kurum İçi mi Hazır mı?
Yapay zekâ ile dolandırıcılık tespitinin maliyeti lisans ücretinden ibaret değil. Beş maliyet kalemi, Eylül 2026 itibarıyla açık liste fiyatları, kural motoru ile makine öğrenmesi farkı, yanlış pozitiflerin gizli maliyeti ve kurum içi geliştirme ile hazır çözüm arasındaki karar.
💡Kısa Özet
Dolandırıcılık tespit yazılımının maliyeti beş kalemden oluşur: işlem ücreti ya da lisans, veri altyapısı, model izleme, manuel inceleme ve yanlış pozitifler. 29 Eylül 2026 liste fiyatlarıyla Stripe Radar taranan işlem başına 0,05 dolardan başlıyor; Google AML AI ve Adyen fiyat yayımlamıyor. MIT-BBVA çalışmasının aktardığı sektör tahminine göre işaretlenen işlemlerin yalnız 5'te 1'i gerçekten dolandırıcılık.
Ana Çıkarımlar
- •Dolandırıcılık tespit maliyeti beş kalemden oluşur: işlem ücreti ya da lisans, veri altyapısı, model izleme, manuel inceleme ekibi ve yanlış pozitiflerin müşteri maliyeti; teklifte çoğunlukla yalnız ilki görünür.
- •LexisNexis'e göre ABD finansal hizmetlerde kaybedilen her 1 dolarlık dolandırıcılığın toplam maliyeti 5,75 dolar (2025); kuruluşların %44'ü hâlâ çoğunlukla manuel süreçlere dayanıyor.
- •29 Eylül 2026 liste fiyatlarıyla Stripe Radar taranan işlem başına 0,05 dolardan ya da aylık 10 dolardan başlıyor; Google AML AI ve Adyen risk ürünleri fiyat yayımlamıyor; TL cinsinden açık fiyat bulunamadı.
- •AWS listesinde kural tabanlı tahmin 0,005 dolardan, makine öğrenmesi tahmini 0,03 dolardan başlıyor; ayda 1 milyon işlemde bu fark 3.500 ile 9.750 dolar arasında açılıyor.
- •MIT-BBVA çalışmasının aktardığı sektör tahminine göre dolandırıcılık diye işaretlenen işlemlerin yalnız 5'te 1'i gerçek; çalışmanın banka verisindeki kendi ölçümünde özellik mühendisliği yanlış pozitifleri %54 azalttı.
- •Amazon Fraud Detector 7 Kasım 2025'ten beri yeni müşteri kabul etmiyor; hazır çözüm alırken çıkış planı da bir maliyet kalemidir.
- •TCMB'nin 1 Kasım 2023 tarihli talimatı ödeme ve elektronik para kuruluşlarından tüm işlemler için takip mekanizması ve yasa dışı bahis takibi için yeterli personel beklediği için pratik mimari hibrittir: kurallar tabanda, model skoru üstte.
Yapay zekâ dolandırıcılık tespit yazılımının maliyeti tek bir lisans bedeli değildir: işlem başı ücret ya da lisans, veri altyapısı, model izleme, manuel inceleme ekibi ve yanlış alarmların müşteriye maliyeti birlikte hesaplanır. Ölçeği anlamak için bir rakam yeterli: Avrupa Ekonomik Alanı'nda 2024'te raporlanan ödeme dolandırıcılığı 4,2 milyar avroya ulaştı (EBA & ECB, Aralık 2025). Kurumun asıl faturası ise çoğu zaman bu kaybın kendisi değil, onu yakalamak ve yakalarken meşru müşteriyi durdurmamak için harcanan paradır.
Eylül 2026 itibarıyla kamuya açık fiyat veren sağlayıcılardan Stripe Radar taranan işlem başına 0,05 dolardan başlıyor; yeni müşteriye kapanan Amazon Fraud Detector'ın listesi 0,005 dolardan başlıyordu. Banka ölçeğindeki kurumsal lisansların fiyatı ise sözleşmeye bağlı ve yayımlanmıyor. Bu rehber maliyeti beş kaleme ayırıyor, açık fiyatı olan sağlayıcıları tarihiyle veriyor, rakam bulunmayan alanları "kamuya açık veri yok" diye işaretliyor ve kurum içi geliştirme ile hazır çözüm arasındaki kararı somut sorulara bağlıyor.
Şeffaflık notu: Sheltron dolandırıcılık tespit yazılımı satmaz. Bu rehberi, Microsoft Copilot'un bu soruya verdiği cevaplarda en sık kaynak gösterdiği sitelerden birinin Sheltron olduğunu kendi ölçümümüzde gördüğümüz için hazırladık; ayrıntısı son bölümde.
Dolandırıcılık tespit yazılımının maliyeti hangi kalemlerden oluşur?
Maliyet beş kalemden oluşur: lisans ya da işlem başı ücret, veri altyapısı, model izleme ve yeniden eğitim, manuel inceleme ekibi ve yanlış pozitiflerin müşteri maliyeti. Satıcı teklifinde genellikle yalnız ilk kalem görünür; diğer dördü kurumun kendi bütçesinden çıkar ve toplam maliyetin belirleyicisi çoğu zaman onlardır.
Bu ayrımın neden önemli olduğunu en iyi LexisNexis Risk Solutions'ın ölçümü gösteriyor. Şirketin True Cost of Fraud 2025 çalışmasına göre ABD'deki finansal hizmet kuruluşlarında kaybedilen her 1 dolarlık dolandırıcılık, soruşturma, operasyon ve uyum giderleriyle birlikte toplamda 5,75 dolara mal oluyor; bu çarpan 2021'de 4,00 dolardı, Kanada'da ise 4,99 dolar. Aynı çalışma, 507 yöneticiyle yapılan ankette kuruluşların %44'ünün çoğunlukla ya da tamamen manuel süreçlere dayandığını, yalnız %20'sinin çoğunlukla ya da tamamen otomatik çalıştığını raporluyor. Rakamlar bir sektör anketine ait; yine de yönü net: dolandırıcılığın maliyeti, çalınan paranın birkaç katıdır.
| Maliyet kalemi | Neyle ölçülür | Kamuya açık veri var mı? |
|---|---|---|
| Lisans ya da işlem başı ücret | Taranan işlem başına ücret, aylık asgari, kurumsal lisans | Kısmen: Stripe ve AWS liste fiyatı yayımlıyor; Google AML AI, Adyen ve banka ölçeği sözleşmeli |
| Veri altyapısı | Gerçek zamanlı olay akışı, etiketli dolandırıcılık geçmişi, cihaz ve davranış sinyalleri | Bulut depolama birim fiyatları dışında yok |
| Model izleme ve yeniden eğitim | Eğitim saati, barındırma saati, performans kayması takibi, model yönetişimi | AWS listesinde vardı (eğitim saat başı 0,39 dolar); genel olarak yok |
| Manuel inceleme ekibi | Alarm sayısı × alarm başına inceleme süresi × personel maliyeti | Kuruma özgü; kamuya açık kıyas verisi yok |
| Yanlış pozitif müşteri maliyeti | Reddedilen meşru işlem, terk edilen sepet, çağrı merkezi yükü | Akademik örnekler var; Türkiye için veri yok |
Tablonun son sütunu bu yazının dürüstlük ölçüsüdür. Türkiye'deki bankalar ve ödeme kuruluşları için TL cinsinden kamuya açık bir dolandırıcılık tespit yazılımı fiyatı bulamadık. Bu nedenle aşağıdaki hesapların tamamı dolar cinsinden liste fiyatına dayanıyor ve "kaba hesap" olarak okunmalı. Genel yatırım mantığı için AI ve GEO yatırımında maliyet ve ROI rehberimiz aynı toplam sahip olma maliyeti yaklaşımını farklı bir ürün kategorisine uyguluyor.
Kural motoru mu, makine öğrenmesi mi, hibrit mi?
Kural motoru ucuz ve denetlenebilir; makine öğrenmesi yeni desenleri yakalar ama birim fiyatı ve izleme yükü daha yüksektir. Türkiye'de ödeme ve elektronik para kuruluşlarından asgari risk senaryolarını izlemeleri beklendiği için pratik cevap hibrittir: zorunlu kurallar tabanda çalışır, makine öğrenmesi skoru bunların üstüne eklenir.
Aradaki birim fiyat farkını en açık biçimde Amazon'un fiyat listesi gösteriyor. Amazon Fraud Detector fiyat sayfasında kural tabanlı tahmin ayda ilk 400.000 işlem için tahmin başına 0,005 dolardan, makine öğrenmesi tahmini ise ilk 100.000 işlem için 0,03 dolardan başlıyor. Yani ilk kademede bir işlemi makine öğrenmesiyle skorlamak, kural çalıştırmaktan altı kat pahalı. AWS'nin hesap açma dolandırıcılığı için yönlendirdiği WAF Fraud Control ise kendi dokümantasyonuna göre "makine öğrenmesi modellerine değil, yönetilen kurallara dayanıyor".
Türkiye tarafında kural katmanı isteğe bağlı değil. TCMB'nin 1 Kasım 2023 tarihli Dolandırıcılık Eylemlerine İlişkin Talimatı, kuruluşların tüm işlemler için takip mekanizması kurmasını ve asgari olarak bilinen dolandırıcılık yöntemlerini, tutar ve konuma göre normal dışı ödeme davranışlarını, kayıp ya da çalıntı kimlik doğrulama unsurlarını, zararlı yazılım belirtilerini, karşı tarafın geçmiş kayıtlarını ve MASAK rehberlerindeki şüpheli işlem senaryolarını izlemesini hatırlatıyor. Bunlar açıkça tanımlanmış senaryolardır ve kural motorunun doğal işidir.
| Kriter | Kural motoru | Makine öğrenmesi | Hibrit |
|---|---|---|---|
| Birim maliyet | Düşük (AWS listesinde 0,005 dolardan) | Yüksek (AWS listesinde 0,03 dolardan) | İkisinin toplamı; ML yalnız belirsiz işlemlerde çalıştırılırsa düşer |
| Açıklanabilirlik | Yüksek; her ret bir kurala bağlanır | Düşük-orta; skorun gerekçesi ayrıca üretilmeli | Kural gerekçesi denetçiye, skor operasyona |
| Yeni saldırı desenine uyum | Zayıf; kural ancak desen bilinince yazılır | Güçlü; etiketli veriyle öğrenir | Güçlü |
| Bakım yükü | Kural sayısı arttıkça çakışma ve kör nokta | Veri hattı, yeniden eğitim, kayma izleme | İkisi birden |
| Düzenleyici uyum | Asgari senaryoları doğrudan karşılar | Tek başına senaryo listesini belgelemek zor | En kolay savunulan yapı |
Hibrit yapının maliyet avantajı, pahalı modelin her işlemde çalışmak zorunda olmamasından gelir. Kurallar açık riskli ve açık güvenli işlemleri ayırır; model yalnız aradaki gri bölgeyi skorlar. Fiyatlandırması işlem başına olan bir hizmette bu ayrım doğrudan faturaya yansır.
Açık fiyatı olan sağlayıcılar ne kadar istiyor?
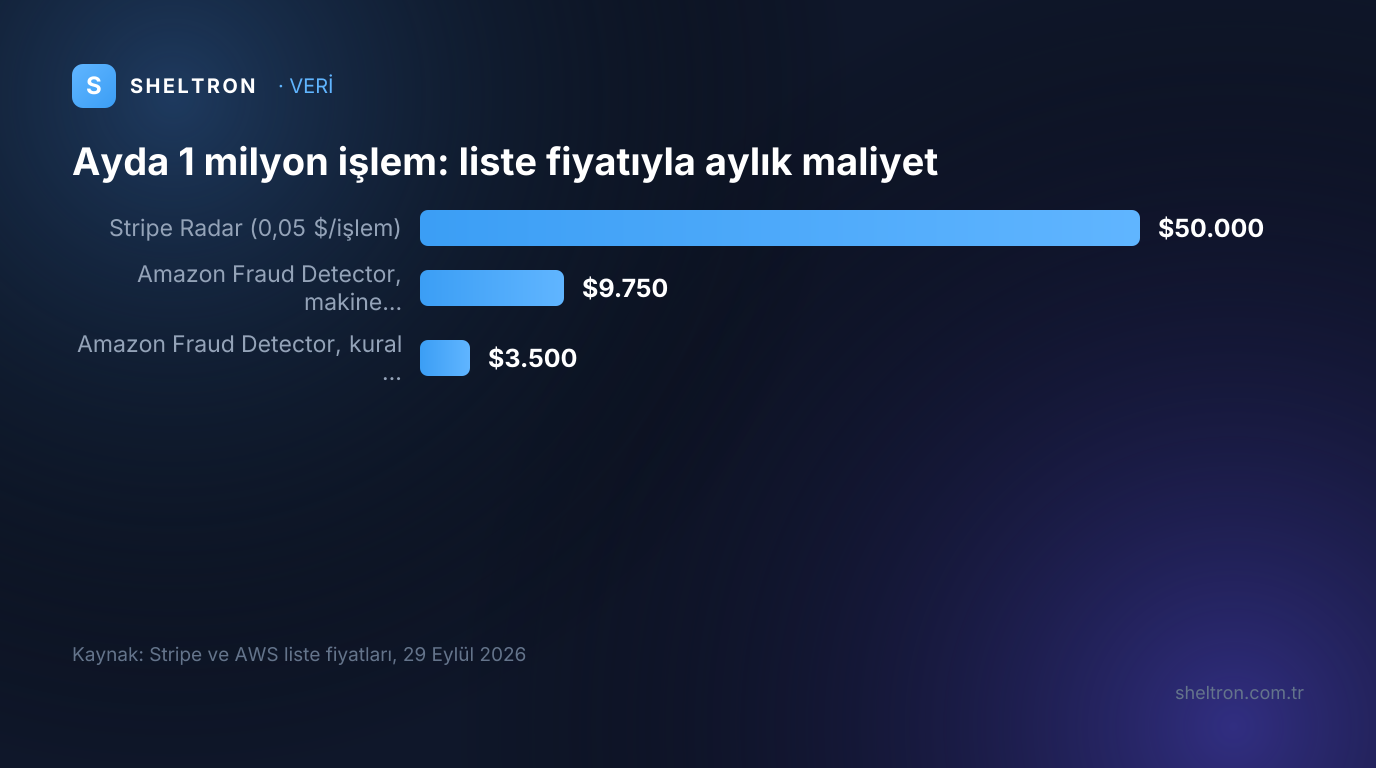
Kamuya açık fiyat veren sağlayıcı sayısı az. 29 Eylül 2026'da erişilen sayfalara göre Stripe Radar taranan işlem başına 0,05 dolardan ya da aylık 10 dolardan başlıyor; Amazon Fraud Detector makine öğrenmesi tahmini 0,03 dolardan başlıyordu ama yeni müşteri almıyor; Google AML AI ve Adyen'in risk ürünleri fiyatını yalnız satış görüşmesinde paylaşıyor.
| Sağlayıcı ve ürün | Fiyat modeli | Açık fiyat (29 Eylül 2026) | Not |
|---|---|---|---|
| Stripe Radar | Taranan işlem başı ya da aylık plan | 0,05 dolar/işlem; aylık Standard 10, Plus 14, Pro 20 dolar; platformlarda 20, 44 ve 70 dolar | Radar Lite standart ödeme fiyatına dahil; Enterprise özel fiyatlı |
| Amazon Fraud Detector | Tahmin başı + eğitim ve barındırma saati | ML: ilk 100.000 için 0,03, sonrası 0,0075 dolar; kural: 0,005 dolardan | 7 Kasım 2025'ten beri yeni müşteri kabul etmiyor |
| Google Cloud AML AI | Yıllık, bireysel müşteri (party) başına | Kamuya açık değil; sayfada rakam yerine satış temsilcisine yönlendirme var | Kara para aklamayla mücadele odaklı |
| Adyen risk ürünleri | Ayrı fiyatlandırma | Kamuya açık değil ("ayrı fiyatlandırılır") | İşlem ücreti 0,13 dolar + ödeme yöntemi ücreti |
| Türkiye'deki sağlayıcılar | Sözleşmeli | TL cinsinden kamuya açık fiyat bulunamadı | Teklif usulü |
Liste fiyatlarıyla kaba bir hesap, aradaki farkı somutlaştırıyor. Ayda 1 milyon işlem tarayan bir işletme için Stripe Radar'ın kullandıkça öde başlangıç fiyatı 1.000.000 × 0,05 = 50.000 dolar eder. Aynı hacim Amazon Fraud Detector'ın makine öğrenmesi tahminiyle 100.000 × 0,03 + 900.000 × 0,0075 = 9.750 dolar, yalnız kural tabanlı tahminle ise 400.000 × 0,005 + 600.000 × 0,0025 = 3.500 dolar tutuyordu. Bu rakamlar sözleşme fiyatı değildir: Stripe yüksek hacim için özel fiyat sunuyor, AWS servisi ise yeni müşteriye kapalı. Hesabın işe yarayan tarafı, aynı hacimde fiyat modelleri arasındaki farkın on katı aşabildiğini göstermesidir.
Stripe'ın ücret mantığı da not edilmeli: Radar dokümantasyonuna göre ücret yalnız Radar'ın taradığı işlemler için alınıyor; tek seferlik ve tekrarlayan ödemeler bu kapsama giriyor. Aynı dokümantasyon, işletmelerin Standard pakette Lite'a göre ortalama %42 daha fazla dolandırıcılık engellediğini söylüyor. Bu bir satıcı beyanıdır; bağımsız bir karşılaştırma değildir. Kural yazma, geriye dönük test (backtest), risk toleransı ayarı ve manuel inceleme kuyruğu ise yalnız üst paketlerde bulunuyor.
Fiyatlar 29 Eylül 2026'da sağlayıcı sayfalarından alındı; satın alma kararından önce güncel sayfayı kontrol etmek gerekir.
Yanlış pozitif neden faturada görünmeyen en büyük kalemdir?
BBVA verisiyle çalışan MIT araştırmacılarının aktardığı sektör tahminine göre, dolandırıcılık diye işaretlenen her beş işlemden yalnız biri gerçekten dolandırıcılık; kalan dördü meşru müşteriyi durdurur ve inceleme ekibinin mesaisini tüketir. Bu yüzden satıcı karşılaştırmasında yakalama oranı kadar, alarmların ne kadarının gerçekten dolandırıcılık çıktığı da sorulmalıdır.
MIT ve BBVA araştırmacılarının çalışması (Wedge vd., arXiv, 2017), sektör tahminine dayanarak dolandırıcılık diye işaretlenen işlemlerin yalnız 5'te 1'inin gerçekten dolandırıcılık olduğunu ve müşterilerin 6'da 1'inin son bir yılda geçerli bir işleminin reddedildiğini aktarıyor. Çalışmanın büyük bir çok uluslu bankanın verisindeki kendi ölçümünde ise özellik mühendisliğiyle yanlış pozitifler %54 azaldı ve daha önce görülmemiş 1,852 milyon işlemde yaklaşık 190 bin avroluk tasarruf hesaplandı. Satıcı teklifinde bu kalem yer almaz ama kurumun çağrı merkezine, inceleme ekibine ve kaybedilen satışa doğrudan yansır.
Sorunun kökü dolandırıcılık verisinin aşırı dengesiz olmasıdır. TensorFlow'un dengesiz veriyle sınıflandırma eğitiminde kullanılan referans kredi kartı veri setinde 284.807 işlemin yalnız 492'si dolandırıcılık, yani %0,17. Böyle bir veride her işleme "dolandırıcılık değil" diyen bir model %99,8'in üzerinde doğruluk gösterir ve hiçbir şey yakalamaz. Aynı doküman, nadir sınıfa daha yüksek ağırlık verilerek modelin dolandırıcılığa daha duyarlı hâle getirilebileceğini gösteriyor.
Duyarlılığın bedeli de var: modelin karar eşiği düşürüldükçe daha çok dolandırıcılık yakalanır ama yanlış alarm da artar. Satıcının sunduğu "doğruluk" rakamı bu dengeyi göstermez; kesinlik (precision), geri çağırma (recall) ve kesinlik-geri çağırma eğrisinin altındaki alan (AUPRC) gösterir.
Yanlış pozitif maliyetini kendi verinizle hesaplamak için basit bir formül yeterlidir:
Aylık yanlış pozitif maliyeti = aylık alarm sayısı × (1 − kesinlik) × (alarm başına inceleme maliyeti + reddedilen meşru işlemin kaybettirdiği gelir)
Kesinlik %20 ise, yani beş alarmdan biri gerçekse, alarmların %80'i bu formülün maliyet tarafına yazılır. Formüldeki inceleme maliyeti ve kayıp gelir kuruma özgüdür; bunları yazılım satıcısı değil, kurumun kendi operasyon ve satış verisi verir.
Kurum içinde geliştirmek mi, hazır çözüm almak mı?
Kurum içi geliştirme, işlem hacmi yüksek, kendi etiketli dolandırıcılık verisi ve MLOps ekibi olan kurumda anlamlıdır. Hazır çözüm hızlı devreye alma ve çok sayıda işletmenin verisinden öğrenen ağ modeli avantajı sağlar. Amazon Fraud Detector'ın yeni müşteriye kapanması ise hazır çözüm alırken çıkış planının da bir maliyet kalemi olduğunu gösterdi.
AWS'nin servis durum duyurusu, Fraud Detector'ın 7 Kasım 2025'ten itibaren yeni müşteri kabul etmediğini bildiriyor ve alternatif olarak açık kaynak AutoGluon ile model eğitip SageMaker üzerinde barındırmayı öneriyor. Bu öneri aslında kurum içi geliştirme yolunun tarifidir: lisans ücreti ortadan kalkar, ama veri mühendisliği, model eğitimi, izleme ve yönetişim yükü kuruma geçer. Hazır çözüm tarafında ise ağ etkisi belirleyicidir. Stripe, standart ödemelere dahil makine öğrenmesinin milyonlarca şirketin verisiyle eğitildiğini belirtiyor; tek bir kurumun kendi geçmişiyle bu çeşitliliğe ulaşması zordur. BIS'in Project Aurora çalışması da kara para ağlarını tespitte kurumlar arası işbirlikçi yaklaşımların bugünkü silo yaklaşımından daha etkili olduğunu ortaya koyuyor.
| Karar kriteri | Kurum içi geliştirme lehine | Hazır çözüm lehine |
|---|---|---|
| İşlem hacmi | Çok yüksek; işlem başı ücret toplamı ekip maliyetini aşıyor | Orta ya da düşük; ekip kurmak işlem ücretinden pahalı |
| Etiketli veri | Yıllara yayılan, doğrulanmış dolandırıcılık etiketleri var | Etiketli geçmiş yok ya da az |
| Ekip | Veri bilimi ve MLOps ekibi mevcut | Ekip yok; devreye alma süresi kritik |
| Düzenleyici denetim | Modelin gerekçesini kurum içinde belgelemek gerekiyor | Satıcı denetim kayıtlarını ve raporlarını sağlıyor |
| Çıkış riski | Tedarikçiye bağımlılık kabul edilemez | Sözleşmede veri ve kural taşınabilirliği güvence altında |
Tablodaki satırlar çoğu kurumda karışık sonuç verir; bu durumda makul bir ara yol, kural katmanını ve veri hattını kurum içinde tutup skorlamayı satıcıdan almaktır. Aynı kur-al mantığını içerik tarafında, GEO'da iç ekip mi ajans mı karşılaştırmamızda da kullandık. Dolandırıcılık dışındaki finans süreçlerinde, örneğin banka mutabakat eşleme ve fatura okuma gibi işlerde kurum içi otomasyon seçeneklerini Sheltron AI Automation sayfasında ayrıca anlatıyoruz; dolandırıcılık skorlaması bu kapsamın dışında.
Türkiye'de düzenleme maliyete ne ekler?
Türkiye'de ödeme ve elektronik para kuruluşları için dolandırıcılık izleme isteğe bağlı değildir. TCMB'nin 1 Kasım 2023 tarihli talimatı tüm işlemler için takip mekanizmasını, kısa sürede sık yapılan düşük tutarlı işlemlerin yüksek riskli sayılmasını ve yasa dışı bahis takibi için yeterli personel görevlendirilmesini hatırlatıyor. Bu, yazılım bütçesine sabit bir uyum ve personel kalemi ekler.
Talimatın maliyet açısından iki sonucu var. Birincisi, "düşük değerli olan ödeme işlemlerinin kısa bir süre içinde sıklıkla gerçekleştirilmesi" hükmü, sistemin tek tek işlemleri değil işlem dizilerini izlemesini gerektirir; bu da gerçek zamanlı veri altyapısı demektir. İkincisi, yasa dışı bahis takibi için yeterli sayıda personel görevlendirilmesi beklentisi, manuel inceleme ekibini yazılımdan bağımsız bir zorunluluk hâline getirir. TCMB metni gerekçeyi de açıkça yazıyor: dijital kanallardan yapılan ödemelerde dolandırıcılık ve kötü niyetli kullanımın önemli ölçüde arttığı görülmektedir. Talimat, TCMB'nin ödeme sistemleri mevzuat sayfasında listeleniyor. Bankalar ayrıca BDDK düzenlemelerine tabidir; bu yazı BDDK yükümlülüklerini ayrıntılandırmıyor.
Müşteri edinimi tarafında da yeni bir kalem var. Sektör yayınlarına göre 4 Eylül 2026'da Resmî Gazete'de yayımlanan değişikliklerle ödeme kuruluşlarında uzaktan müşteri edinimi biyometrik yöntemlere ya da elektronik kimlik doğrulama kabiliyetine sahip kimlik belgelerine dayandırılıyor ve sürecin kesintisiz kayıt altına alınması isteniyor. Resmî metni ayrıca incelemedik; hesap açma aşamasındaki kimlik doğrulama bütçesini planlarken asıl metne bakmak gerekir.
Avrupa Birliği'ne hizmet veren Türk fintech şirketleri için ise farklı bir tablo var. AB Yapay Zekâ Yasası'nın Ek III, 5(b) bendi kredi değerliliği değerlendirmesini yüksek riskli sayarken finansal dolandırıcılığı tespit amacıyla kullanılan sistemleri bu bendin dışında tutuyor. Yani aynı veriyle çalışan bir kredi skorlama modeli ile bir dolandırıcılık modelinin uyum maliyeti aynı değildir. Yapay zekâ uyumunun genel çerçevesini işletmeler için AI uyum rehberimizde ele aldık.
Banka ile e-ticaret sitesinin hesabı neden farklıdır?
Avrupa verisine göre banka transferlerindeki dolandırıcılığın yarısından fazlası sosyal mühendislikle müşteriye onaylatılan işlemlerden gelir ve bu kayıpların yaklaşık %85'ini müşteri üstlenir. E-ticarette ise online kart ödemelerindeki dolandırıcılık ve yanlış retle kaybedilen satış öne çıkar. Bu yüzden bankalar oturum davranışını ve transferleri izlemeye, e-ticaret siteleri ise ödeme sağlayıcısına gömülü işlem skorlamasına yatırım yapar.
EBA ve ECB raporu bu ayrımı rakamla gösteriyor. 2024'te AB/EEA'da kart dolandırıcılığı 1,3 milyar avro, değer bazlı dolandırıcılık oranı %0,033; kredi transferi dolandırıcılığı 2,5 milyar avro, oran %0,001. Hileli kredi transferlerinin değerinin yarısından fazlası ödeyenin manipüle edilmesinden, yani sosyal mühendislikten kaynaklanıyor. Kredi transferi kayıplarının yaklaşık %85'ini kullanıcılar üstlenmiş; kartta bu pay %38. Karşı taraf EEA dışındayken, yani güçlü müşteri doğrulamasının zorunlu olmayabildiği durumda, kart dolandırıcılık oranı yaklaşık 17 kat yükseliyor. ECB'nin 15 Aralık 2025 tarihli duyurusu eğilimi şöyle özetliyor: güçlü doğrulama etkili olmaya devam ediyor, ama dolandırıcılar doğrulama muafiyeti uygulanan işlemlere ya da meşru kullanıcıyı sahte işlemi onaylamaya ikna etmeye yöneliyor.
ABD verisi de aynı yönde. FTC'nin 2024 verisine göre tüketicilerin bildirdiği dolandırıcılık kaybı 12,5 milyar doları aştı ve banka transferi ile kripto para kaybı diğer tüm ödeme yöntemlerindeki kayıpların toplamından fazla oldu.
| Kriter | Banka ve ödeme kuruluşu | E-ticaret sitesi |
|---|---|---|
| Baskın risk | Müşteriye onaylatılan transfer (sosyal mühendislik) | Kart ibraz edilmeyen (CNP) ödeme, hesap ele geçirme |
| İzlenecek sinyal | Oturum davranışı, alıcı hesap geçmişi, işlem dizisi | Cihaz, sepet, teslimat adresi, kart geçmişi |
| Tipik satın alma | Kurumsal lisans ya da kurum içi model | Ödeme sağlayıcısına gömülü işlem başı skorlama |
| En pahalı hata | Kaçırılan transfer ve düzenleyici yaptırım | Reddedilen meşru sipariş |
E-ticaret tarafında çoğu işletme için ilk adım ayrı bir yazılım almak değil, ödeme sağlayıcısının sunduğu katmanı doğru yapılandırmaktır. E-ticaret sektör sayfamız ve finans sektör sayfamız iki dikeyin farklı önceliklerini ayrıca ele alıyor; faktoring, leasing ve sigorta şirketleri için ise B2B finansal hizmetler yazımız ayrı bir başlangıç noktası sunuyor.
Satıcıdan teklif almadan önce hangi beş rakamı istemelisiniz?
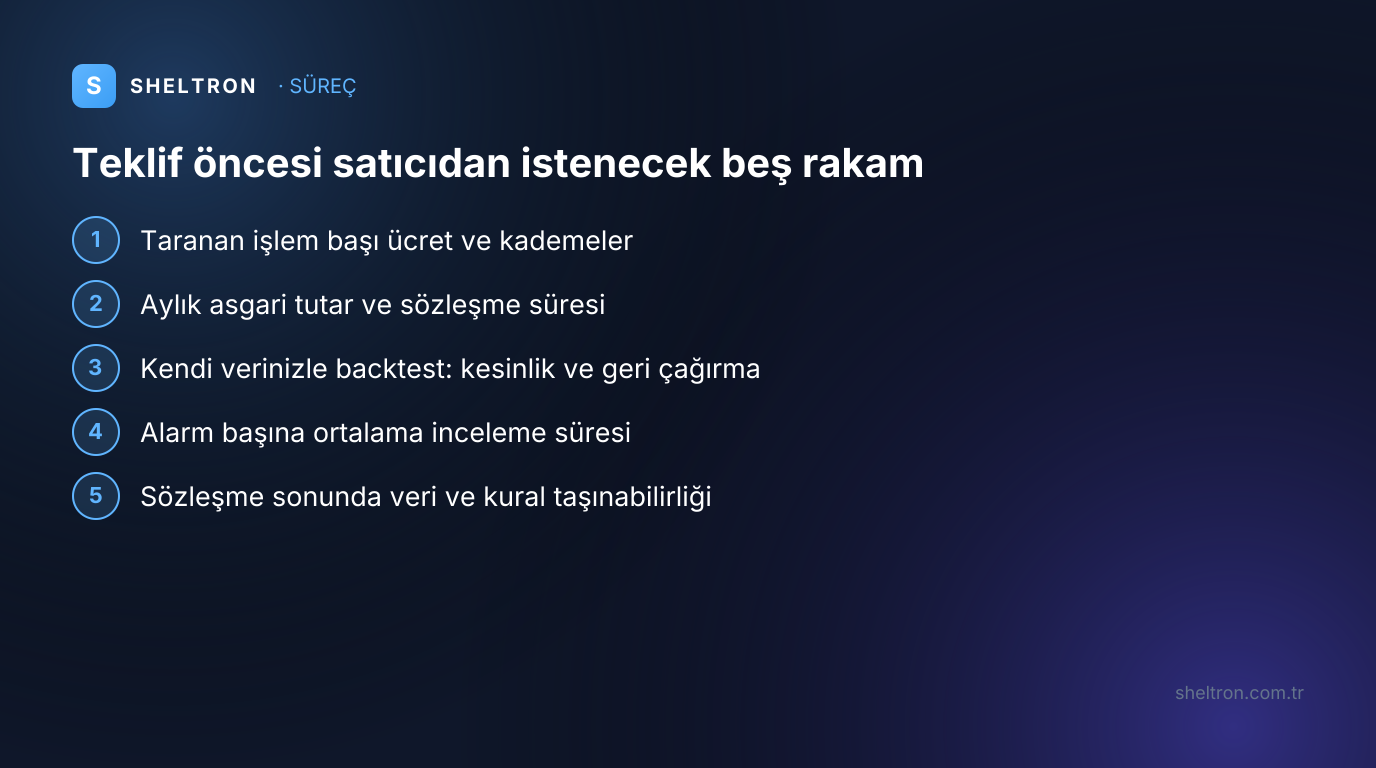
Teklif almadan önce satıcıdan beş rakam isteyin: taranan işlem başı ücret, aylık asgari tutar, geriye dönük testte kesinlik ve geri çağırma, alarm başına ortalama inceleme süresi ve sözleşme bitiminde veri ile kuralların nasıl taşınacağı. Bu rakamları vermeyen bir satıcı için gerçekçi maliyet hesabı yapılamaz.
- Taranan işlem başı ücret ve kademeleri. Hangi işlemler ücretlendiriliyor? Stripe örneğinde yalnız taranan işlemler ücretli; tekrarlayan ödemeler de tarama kapsamında.
- Aylık asgari tutar ve sözleşme süresi. Düşük hacimde birim fiyattan çok asgari tutar belirleyicidir.
- Kendi verinizle backtest sonucu. Genel "doğruluk" değil; kendi işlemlerinizde kesinlik, geri çağırma ve eşik seçenekleri. Dengesiz veride doğruluk tek başına anlamsızdır.
- Alarm başına inceleme süresi. Manuel inceleme ekibinin büyüklüğünü bu rakam belirler.
- Çıkış planı. Sözleşme bittiğinde kurallar, etiketler ve karar kayıtları hangi biçimde teslim ediliyor? Amazon Fraud Detector örneği, yönetilen bir servisin yeni müşteriye kapanabileceğini gösterdi.
Bu listeyi genel tedarikçi değerlendirmesiyle birlikte kullanmak işe yarar: yapay zekâ danışmanlığı seçim rehberimiz ve yapay zekâ çözümleri firması seçerken beş kriter yazısı referans kontrolü ve sözleşme maddeleri tarafını tamamlıyor. Türkiye pazarındaki genel tablo için Türkiye yapay zekâ pazarı 2026 raporumuza, kurumsal çözüm türlerinin haritası için yapay zekâ çözümleri sayfamıza bakabilirsiniz.
Bu soruyu yapay zekâ asistanına soranlar hangi kaynağı görüyor?
Microsoft Copilot bu soruyu cevaplarken Sheltron'u sık kaynak gösteriyor. Microsoft Clarity ölçümümüzde Copilot, "bankalar için yapay zeka dolandırıcılık önleme yazılımı maliyeti" sorusunda 365 günde bizi 41 kez kaynak gösterdi. Bu, o sorudaki atıfların %41,41'ine karşılık geliyor; soru, bize en çok atıf getiren sorgular arasında ikinci sırayı bir başka sorguyla paylaşıyor.
Veri 9 Ağustos 2026'da dışa aktarılan son 365 günlük Clarity atıf panosundan geliyor. Aynı dosyada "Yapay Zeka Finans ve Bankacılık" konusunda 22 atıf ve %55, "AI in Banking" konusunda 19 atıf ve %47,5 pay görünüyor. Bu payın dayandığı Share of Authority (otorite payı) kavramını The GEO Authority ayrıntılı anlatıyor. Clarity hangi sorunun hangi sayfaya atıf ürettiğini göstermediği için atıfı hangi Sheltron sayfasının aldığını bilmiyoruz. Bildiğimiz şu: bu soruya adanmış bir sayfamız yokken bile Copilot cevabını kurarken bizi kaynak gösteriyordu. Bu yazı o boşluğu doldurmak için yazıldı.
Bu gözlem dolandırıcılık tespit çözümü satan fintech ve regtech şirketleri için ayrı bir soru doğuruyor: bir bankanın risk ekibi Copilot'a ya da ChatGPT'ye "hangi çözümü değerlendirmeliyiz" diye sorduğunda cevapta sizin adınız geçiyor mu? AI asistanlarının kaynağı nasıl seçtiğini GEO Akademi eğitimleri temelden anlatıyor; kredi ve finans markalarının bu yüzeylerdeki görünürlüğünü ise finans için AI görünürlük yazımızda ele aldık. Kendi kategorinizde ilk kontrolü Sheltron'un ücretsiz AI Görünürlük Spot Check aracıyla yapabilirsiniz.
Dolandırıcılık çözümü satıyorsanız, alıcılarınızın yapay zekâ asistanlarına sorduğu maliyet ve karşılaştırma sorularında kimin kaynak gösterildiğini bilmek artık satış hattınızın bir parçası. Sheltron hızlı değerlendirme formunda kategorinizi ve rakiplerinizi belirtin; Copilot ve ChatGPT cevaplarındaki tabloyu ölçüm verisiyle size iletelim.
Ajans desteği mi arıyorsunuz? Partner GEO ajansımız Lein Digital.
Sıkça Sorulan Sorular
SHELTRON Insight Summary
LLM-Readable- Konu
- Yapay Zekâ Dolandırıcılık Tespit Yazılımı Maliyeti: 5 Kalem, Açık Fiyatlar, Kurum İçi mi Hazır mı?
- TL;DR
- Dolandırıcılık tespit yazılımının maliyeti beş kalemden oluşur: işlem ücreti ya da lisans, veri altyapısı, model izleme, manuel inceleme ve yanlış pozitifler. 29 Eylül 2026 liste fiyatlarıyla Stripe Radar taranan işlem başına 0,05 dolardan başlıyor; Google AML AI ve Adyen fiyat yayımlamıyor. MIT-BBVA çalışmasının aktardığı sektör tahminine göre işaretlenen işlemlerin yalnız 5'te 1'i gerçekten dolandırıcılık.
- Ana Çıkarımlar (7)
- Dolandırıcılık tespit maliyeti beş kalemden oluşur: işlem ücreti ya da lisans, veri altyapısı, model izleme, manuel inceleme ekibi ve yanlış pozitiflerin müşteri maliyeti; teklifte çoğunlukla yalnız ilki görünür.
- LexisNexis'e göre ABD finansal hizmetlerde kaybedilen her 1 dolarlık dolandırıcılığın toplam maliyeti 5,75 dolar (2025); kuruluşların %44'ü hâlâ çoğunlukla manuel süreçlere dayanıyor.
- 29 Eylül 2026 liste fiyatlarıyla Stripe Radar taranan işlem başına 0,05 dolardan ya da aylık 10 dolardan başlıyor; Google AML AI ve Adyen risk ürünleri fiyat yayımlamıyor; TL cinsinden açık fiyat bulunamadı.
- AWS listesinde kural tabanlı tahmin 0,005 dolardan, makine öğrenmesi tahmini 0,03 dolardan başlıyor; ayda 1 milyon işlemde bu fark 3.500 ile 9.750 dolar arasında açılıyor.
- MIT-BBVA çalışmasının aktardığı sektör tahminine göre dolandırıcılık diye işaretlenen işlemlerin yalnız 5'te 1'i gerçek; çalışmanın banka verisindeki kendi ölçümünde özellik mühendisliği yanlış pozitifleri %54 azalttı.
- Amazon Fraud Detector 7 Kasım 2025'ten beri yeni müşteri kabul etmiyor; hazır çözüm alırken çıkış planı da bir maliyet kalemidir.
- TCMB'nin 1 Kasım 2023 tarihli talimatı ödeme ve elektronik para kuruluşlarından tüm işlemler için takip mekanizması ve yasa dışı bahis takibi için yeterli personel beklediği için pratik mimari hibrittir: kurallar tabanda, model skoru üstte.
- Kaynaklı Veriler
- €4,2 milyar — Avrupa Ekonomik Alanı'nda 2024'te raporlanan toplam ödeme dolandırıcılığı (EBA & ECB, 2025 Report on Payment Fraud, 2025)
- %0,033 — AB/EEA kartlı ödemelerde 2024 değer bazlı dolandırıcılık oranı (kredi transferinde %0,001) (EBA & ECB, 2025 Report on Payment Fraud, 2025)
- %85 — 2024'te kredi transferi dolandırıcılığı kayıplarının kullanıcılar tarafından üstlenilen yaklaşık payı (kartta %38) (EBA & ECB, 2025 Report on Payment Fraud, 2025)
- 17 kat — karşı taraf EEA dışındayken kart dolandırıcılık oranının yaklaşık yükselişi (EBA & ECB, 2025 Report on Payment Fraud, 2025)
- 5,75 dolar — ABD finansal hizmetlerde kaybedilen her 1 dolarlık dolandırıcılığın toplam maliyeti (2021'de 4,00 dolar) (LexisNexis Risk Solutions, True Cost of Fraud 2025, 2025)
- %44 — Kuzey Amerika finans kuruluşlarından çoğunlukla ya da tamamen manuel süreçlere dayananların payı (otomatik olanlar %20) (LexisNexis Risk Solutions, True Cost of Fraud 2025, 2025)
- 5'te 1 — MIT-BBVA çalışmasının aktardığı sektör tahminine göre dolandırıcılık diye işaretlenen işlemlerden gerçekten dolandırıcılık olanların payı (Wedge vd., Solving the False Positives Problem in Fraud Prediction (arXiv), 2017)
- %54 — aynı çalışmada özellik mühendisliğiyle yanlış pozitiflerde sağlanan azalma (Wedge vd., Solving the False Positives Problem in Fraud Prediction (arXiv), 2017)
- 0,05 dolar — Stripe Radar'ın taranan işlem başına kullandıkça öde başlangıç fiyatı (29 Eylül 2026) (Stripe Pricing, 2026)
- 0,03 dolar — Amazon Fraud Detector makine öğrenmesi tahmininin ilk 100.000 işlem için birim fiyatı (kural tabanlı 0,005 dolardan) (AWS, Amazon Fraud Detector Pricing, 2026)
- %42 — Stripe'a göre Radar Standard'da Lite'a kıyasla ortalama daha fazla engellenen dolandırıcılık (satıcı beyanı) (Stripe Docs, How Radar works, 2026)
- %0,17 — referans kredi kartı veri setinde dolandırıcılık işlemlerinin payı (284.807 işlemde 492) (TensorFlow, Classification on imbalanced data, 2026)
- 12,5 milyar dolar — ABD'de tüketicilerin 2024'te FTC'ye bildirdiği dolandırıcılık kaybı (FTC, Consumer Sentinel 2024 verisi, 2025)
- 41 atıf — Microsoft Copilot'un 365 günde 'bankalar için yapay zeka dolandırıcılık önleme yazılımı maliyeti' sorusunda Sheltron'u kaynak gösterme sayısı (%41,41 pay) (Sheltron, Microsoft Clarity Copilot atıf ölçümü (9 Ağustos 2026), 2026)
- Arama Niyetleri
- yapay zeka dolandırıcılık tespit yazılımı maliyeti
- bankalar için yapay zeka dolandırıcılık önleme
- dolandırıcılık tespit yazılımı karşılaştırma
- fraud detection yapay zeka nasıl çalışır
- e-ticaret dolandırıcılık önleme yapay zeka
- yanlış pozitif maliyeti
- stripe radar fiyat
- Yayıncı
- Sheltron Teknoloji · Türkiye'nin İlk GEO Teknoloji Şirketi
Eren Çöp
Kurucu & GEO Stratejisti
Dijital pazarlama ve SEO alanında 5 yıllık uygulayıcı deneyimini, 2024'ten itibaren Generative Engine Optimization (GEO) disiplinine taşıdı. Sheltron Teknoloji'yi TÜBİTAK BİGG desteğiyle kuran Eren Çöp, Türkiye'nin ilk GEO teknoloji şirketini Yıldız Teknopark'ta faaliyete geçirdi. Edtech, kurumsal itibar yönetimi ve iş geliştirme geçmişiyle, işletmelerin ChatGPT, Perplexity ve Gemini'de görünür olma stratejilerini şekillendiriyor. 146+ firmada AI görünürlük testi ve optimizasyon yürüttü.
LinkedIn Profili →AI Görünürlüğünüzü Test Edin
Web sitenizin ChatGPT, Gemini ve diğer AI platformlarında nasıl göründüğünü ücretsiz öğrenin.
Ücretsiz Analiz AlAjans desteği mi arıyorsunuz? Partner GEO ajansımız Lein Digital.
İlgili Yazılar
Bu yazıyla başlayın
Konuyla ilgili ücretsiz araçlarımız ve kapsamlı rehberlerimiz